
Ngày 25/09/2026 đánh dấu bước ngoặt lớn trong chính sách môi trường của Việt Nam: Quyết định 42/2026/QĐ-TTg chính thức có hiệu lực thi hành, thay thế hoàn toàn Quyết định số 13/2024/QĐ-TTg. Văn bản này cập nhật danh mục cơ sở phát thải khí nhà kính (KNK) bắt buộc phải kiểm kê cấp cơ sở lên con số kỷ lục: 2.441 cơ sở, tăng thêm 275 doanh nghiệp so với kỳ rà soát năm 2024.
Đối với các nhà lãnh đạo cấp cao (Tổng Giám đốc, CFO, COO), danh mục này không đơn thuần là bản cập nhật hành chính. Đây là phát súng mở màn cho giai đoạn thanh tra, giám sát phát thải nghiêm ngặt nhất từ trước tới nay. Việc chậm trễ hoặc không nộp báo cáo kiểm kê khí nhà kính có thể khiến doanh nghiệp bị xử phạt hành chính lên tới 100 triệu đồng theo Nghị định 45/2022/NĐ-CP, đồng thời đối diện nguy cơ bị gián đoạn chuỗi cung ứng toàn cầu hay bị áp thuế carbon khi xuất khẩu.
Ở chiều thực thi, đội ngũ kỹ thuật (Giám đốc nhà máy, Trưởng phòng HSE, Kỹ sư môi trường) đang đứng trước bài toán cấp bách: làm thế nào để thu thập hàng nghìn chứng từ năng lượng, phân tách ranh giới phát thải Scope 1, Scope 2, xử lý khoảng trống số liệu và lập báo cáo kiểm kê theo Mẫu số 06 Phụ lục II kịp thời hạn thẩm định?
Bài viết dưới đây từ các chuyên gia của VDS (Vietnam Digital Solutions) sẽ cung cấp cẩm nang toàn diện: từ hướng dẫn 3 bước tự kiểm tra tên doanh nghiệp, giải mã lộ trình tuân thủ, đến quy trình 5 bước chuẩn hóa số liệu đạt chuẩn ISO 14064-1.
1. Quyết định 42/2026/QĐ-TTg: Bước ngoặt pháp lý mới về kiểm kê khí nhà kính
Để thấy rõ xu hướng quản lý phát thải của Chính phủ, hãy nhìn lại quá trình mở rộng danh mục qua các năm:
LỘ TRÌNH MỞ RỘNG DANH MỤC KIỂM KÊ KNK QUA CÁC NĂM
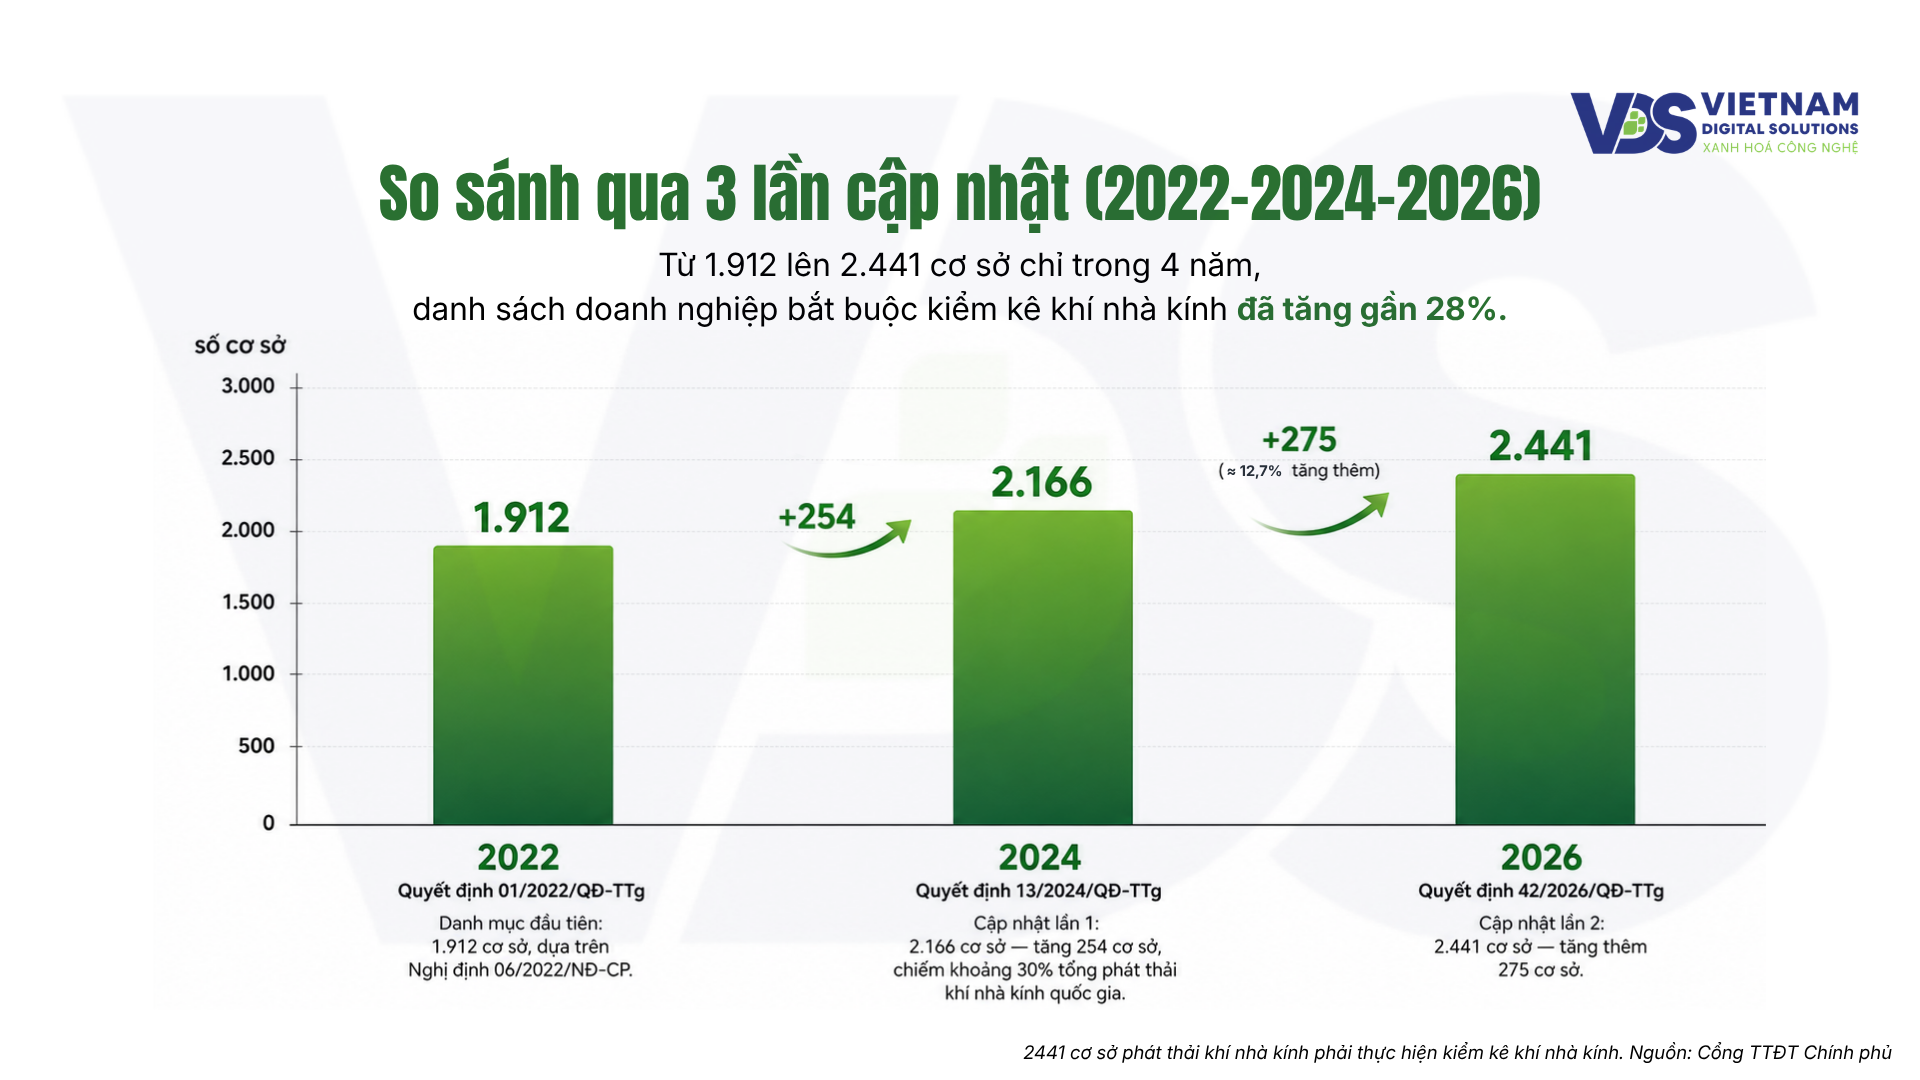
Chỉ sau 4 năm, số cơ sở thuộc diện quản lý bắt buộc đã tăng từ 1.912 lên 2.441 cơ sở (tăng thêm 529 đơn vị, tương đương 27,6%). Điều này khẳng định lộ trình kiểm soát phát thải quốc gia đang được siết chặt nhằm hướng tới mục tiêu phát thải ròng bằng "0" vào năm 2050.
1.1. Cơ cấu 2.441 cơ sở theo các Bộ quản lý chuyên ngành
Theo Quyết định 42/2026/QĐ-TTg, 2.441 cơ sở được phân bổ trực tiếp dưới sự giám sát kỹ thuật của 3 Bộ chuyên ngành:
Bộ quản lý chuyên ngành | Số lượng cơ sở (2026) | Biến động so với QĐ 13/2024 | Nhóm ngành trọng điểm tiêu biểu |
Lĩnh vực Công Thương | 1.916 | Tăng 111 cơ sở | Nhiệt điện, luyện kim, hóa chất, dệt may, da giày, thực phẩm, đồ uống, giấy |
Lĩnh vực Xây dựng | 464 | Tăng mạnh | Xi măng, clinker, kính nổi, gạch ốp lát (411) và giao thông vận tải chuyển giao (53) |
Lĩnh vực Nông nghiệp & Môi trường | 61 | Tăng 4 cơ sở | Bãi chôn lấp chất thải rắn, xử lý nước thải tập trung, chăn nuôi quy mô lớn |
Tổng cộng | 2.441 | Tăng ròng 275 cơ sở | Bao phủ các trụ cột sản xuất và tiêu thụ năng lượng lớn của nền kinh tế |
Đáng chú ý, ngành Công Thương chiếm gần 79% tổng số cơ sở, cho thấy trọng tâm kiểm soát phát thải đang tập trung vào các ngành tiêu thụ điện năng và nhiên liệu hóa thạch lớn.
1.2. Các "điểm nóng" công nghiệp tập trung nhiều cơ sở kiểm kê nhất
Các cơ sở trong danh mục phân bố đậm đặc tại các trung tâm sản xuất trọng điểm:
TP. Hồ Chí Minh dẫn đầu cả nước: 430 cơ sở thuộc ngành Công Thương.
Các thủ phủ công nghiệp phía Nam: Tây Ninh xếp thứ hai với 215 cơ sở, tiếp theo là Đồng Nai với 196 cơ sở.
Các trung tâm công nghiệp phía Bắc: Bắc Ninh (149 cơ sở), Hưng Yên (126 cơ sở), Ninh Bình (106 cơ sở), TP. Hải Phòng (89 cơ sở), Phú Thọ (82 cơ sở) và Hà Nội (71 cơ sở).
Các địa phương công nghiệp nặng và khai khoáng: Quảng Ninh (55 cơ sở), Thái Nguyên (45 cơ sở), Đà Nẵng (44 cơ sở), Đồng Tháp (37 cơ sở), Gia Lai (32 cơ sở), Thanh Hóa (31 cơ sở), Nghệ An (27 cơ sở), Quảng Ngãi (26 cơ sở)...
Nếu nhà máy hoặc chi nhánh của doanh nghiệp đặt tại các địa phương trên, xác suất doanh nghiệp nằm trong danh mục là rất lớn.
1.3. 6 Lĩnh vực kinh tế bắt buộc kiểm kê khí nhà kính
Căn cứ Luật Bảo vệ môi trường 2020 và Quyết định 42/2026/QĐ-TTg, phạm vi kiểm kê bao gồm 6 lĩnh vực chính:
Năng lượng: Sản xuất năng lượng (nhiệt điện than, khí); tiêu thụ năng lượng trong sản xuất công nghiệp, thương mại, dịch vụ; khai thác than, dầu thô và khí tự nhiên.
Giao thông vận tải: Tiêu thụ năng lượng trong vận tải đường bộ, đường sắt, đường thủy nội địa, hàng hải và hàng không.
Xây dựng: Tiêu thụ năng lượng trong thi công và quá trình sản xuất vật liệu xây dựng (xi măng, clinker, gạch ngói, thủy tinh, vôi).
Các quá trình công nghiệp: Phát thải phi năng lượng từ phản ứng hóa học trong luyện kim, sản xuất hóa chất, công nghiệp điện tử và sử dụng môi chất lạnh phá hủy tầng ô-dôn (ODS, HFCs).
Nông nghiệp, lâm nghiệp và sử dụng đất (AFOLU): Chăn nuôi gia súc, canh tác lúa nước, chuyển đổi mục đích sử dụng đất và tiêu thụ nhiên liệu máy móc nông nghiệp.
Chất thải: Bãi chôn lấp chất thải rắn; xử lý sinh học (ủ compost); thiêu đốt chất thải; và hệ thống xử lý nước thải công nghiệp, sinh hoạt.
2. Doanh nghiệp bạn có thuộc diện bắt buộc? Hướng dẫn 3 bước tự kiểm tra
Nhiều doanh nghiệp rơi vào thế bị động khi nhận văn bản đôn đốc hoặc quyết định thanh tra từ Sở Nông nghiệp và Môi trường/Sở Công Thương. Để nắm quyền chủ động, ban lãnh đạo và bộ phận pháp chế, HSE cần triển khai 3 bước kiểm tra sau:
QUY TRÌNH 3 BƯỚC TỰ KIỂM TRA TƯ CÁCH PHÁP LÝ
Bước 1: Tra cứu định danh trong Phụ lục Quyết định 42/2026/QĐ-TTg
Tải toàn văn Quyết định 42/2026/QĐ-TTg kèm 3 phụ lục:
Phụ lục I: Danh mục thuộc Bộ Công Thương (1.916 cơ sở, sắp xếp theo địa phương).
Phụ lục II: Danh mục thuộc Bộ Xây dựng (464 cơ sở sản xuất VLXD và vận tải).
Phụ lục III: Danh mục thuộc Bộ Nông nghiệp & Môi trường (61 cơ sở chất thải và chăn nuôi).
Bước 2: Rà soát ngưỡng tiêu thụ năng lượng và phát thải theo luật định
Nếu chưa thấy tên trong phụ lục, doanh nghiệp vẫn cần tự rà soát theo Điều 5 Nghị định 06/2022/NĐ-CP (sửa đổi bởi Nghị định 119/2025/NĐ-CP). Các cơ sở chạm một trong các ngưỡng sau sẽ là đối tượng rà soát bổ sung định kỳ:
Ngưỡng phát thải trực tiếp: Tổng lượng phát thải KNK hàng năm từ 3.000 tấn CO2 tương đương (tCO2e) trở lên.
Ngưỡng tiêu thụ năng lượng hàng năm:
Cơ sở công nghiệp tiêu thụ tổng năng lượng từ 1.000 tấn dầu tương đương (TOE/năm) trở lên (tương đương khoảng 11,63 triệu kWh điện/năm nếu quy đổi thuần theo điện năng tiêu thụ).
Cơ sở kinh doanh vận tải tiêu thụ từ 1.000 TOE/năm trở lên.
Tòa nhà thương mại, dịch vụ tiêu thụ từ 500 TOE/năm trở lên.
Cơ sở xử lý chất thải rắn: Công suất hoạt động từ 65.000 tấn/năm trở lên.
Bước 3: Phân loại cơ sở để xác định nghĩa vụ thực hiện
Theo Nghị định 119/2025/NĐ-CP, trách nhiệm pháp lý được chia thành hai nhóm:
Nhóm cơ sở phát thải thông thường (Đa số cơ sở):
Lập báo cáo kiểm kê KNK cấp cơ sở định kỳ 2 năm một lần (Mẫu số 06 Phụ lục II) nộp cho UBND cấp tỉnh.
Chưa bắt buộc thuê tổ chức thẩm định độc lập, nhưng phải lưu trữ hồ sơ để phục vụ hậu kiểm.
Nhóm cơ sở được phân bổ hạn ngạch (Nhiệt điện than, Thép, Xi măng):
Lập báo cáo kiểm kê KNK hàng năm.
Báo cáo bắt buộc phải qua thẩm định độc lập bởi đơn vị đủ điều kiện trước khi nộp về Bộ quản lý ngành.
Phải thực hiện nộp trả hạn ngạch phát thải; nếu phát thải vượt hạn ngạch phải mua bù trừ theo cơ chế thị trường.
3. Lộ trình tuân thủ và các mốc thời gian sống còn doanh nghiệp cần ghi nhớ
Việc quản lý các mốc thời hạn báo cáo cần được tích hợp chặt chẽ vào kế hoạch điều hành của Ban giám đốc và bộ phận HSE:
3.1. Các mốc nộp báo cáo định kỳ
Trước ngày 31/03 (định kỳ 2 năm một lần): Cơ sở nộp Báo cáo kiểm kê KNK cấp cơ sở (Mẫu số 06 Phụ lục II) cho UBND cấp tỉnh (thông qua Sở Nông nghiệp và Môi trường).
Trước ngày 31/03 (hàng năm, từ năm 2027): Cơ sở thuộc diện phân bổ hạn ngạch nộp Báo cáo kết quả giảm nhẹ phát thải của năm trước (Mẫu số 02 Phụ lục III).
Trước ngày 01/12 (hàng năm, từ năm 2027): Các cơ sở thuộc diện phân bổ hạn ngạch nộp Báo cáo kiểm kê KNK đã qua thẩm định độc lập về Bộ quản lý chuyên ngành.
3.2. Cơ chế linh hoạt hạn ngạch phát thải: Lời giải tài chính cho CFO
Nghị định 119/2025/NĐ-CP bổ sung các cơ chế linh hoạt giúp doanh nghiệp tối ưu chi phí tuân thủ:
Vay mượn hạn ngạch (Borrowing): Được phép vay mượn hạn ngạch của giai đoạn tiếp theo để bù đắp thiếu hụt hiện tại, tối đa không quá 15% lượng hạn ngạch được phân bổ cho giai đoạn (áp dụng đến hết năm 2030).
Bù trừ bằng tín chỉ carbon (Offsetting): Được dùng tín chỉ carbon đạt chuẩn từ các dự án giảm phát thải trong nước và quốc tế để bù trừ phát thải vượt hạn ngạch, tỷ lệ tối đa không quá 30% lượng hạn ngạch được phân bổ.
Chuyển giao hạn ngạch (Banking): Lượng hạn ngạch chưa dùng hết sau khi nộp trả cho Nhà nước được phép chuyển giao sang giai đoạn tiếp theo hoặc bán lại trên sàn giao dịch tín chỉ carbon.
3.3. Chế tài xử phạt vi phạm hành chính và rủi ro gián tiếp
Căn cứ Điều 45 kết hợp Khoản 2 Điều 6 Nghị định số 45/2022/NĐ-CP:
Tùy theo tính chất và mức độ vi phạm nghĩa vụ cung cấp dữ liệu, kiểm kê và báo cáo phát thải khí nhà kính, mức phạt tiền có thể lên tới 30 – 50 triệu đồng đối với cá nhân và nhân đôi lên mức 60 – 100 triệu đồng đối với tổ chức.
Biện pháp khắc phục: Buộc phải hoàn thành việc lập và nộp báo cáo theo yêu cầu của cơ quan quản lý.
Tác động gián tiếp: Bị hạ điểm tín nhiệm ESG, gặp khó khăn khi tiếp cận vốn vay xanh (Green Loan) từ các tổ chức tài chính, và đứng trước nguy cơ bị loại khỏi chuỗi cung ứng của các đối tác toàn cầu.
4. "Nút thắt cổ chai" về dữ liệu: Vì sao doanh nghiệp thường bị trả hồ sơ?
Theo khảo sát thực tế của VDS, hơn 80% doanh nghiệp gặp khó khăn hoặc bị yêu cầu hiệu chỉnh hồ sơ kiểm kê do các vướng mắc về dữ liệu:
4.1. Thực trạng dữ liệu Bậc 1 (Tier 1) và khoảng trống thống kê
Tại hội thảo về Khung minh bạch tăng cường (ETF) của Thỏa thuận Paris, Cục Thống kê (Bộ Tài chính) cho biết: phần lớn phép tính phát thải hiện nay tại Việt Nam vẫn áp dụng phương pháp Bậc 1 (Tier 1 - mức khái quát nhất của IPCC) do thiếu hệ số phát thải đặc thù quốc gia. Cơ quan thống kê đã đề xuất lộ trình bổ sung 217 chỉ tiêu thống kê mới, trong đó có 175 chỉ tiêu (>80%) hiện chưa có sẵn kênh thu thập, tập trung chủ yếu ở ngành Quá trình công nghiệp và Xây dựng. Việc thiếu số liệu chuẩn khiến nhiều nhà máy áp dụng sai hệ số phát thải, dẫn đến sai lệch kết quả nghiêm trọng.
4.2. Thách thức thu thập hóa đơn và phân tách ranh giới
Hóa đơn năng lượng phân tán: Chứng từ tiền điện, phiếu nhập dầu diesel cho máy phát điện, hóa đơn gas LPG/CNG lưu rải rác ở phòng Kế toán, Mua hàng và Vận hành, thiếu tính liên kết để truy vết khi thẩm định.
Không phân tách ranh giới: Dùng chung công tơ điện giữa khu vực sản xuất (thuộc ranh giới kiểm kê) và khu vực văn phòng/sinh hoạt phụ trợ mà không có đồng hồ đo đếm phụ, dẫn đến sai lệch phạm vi phát thải.
Tổng hợp số liệu theo năm: Thiếu số liệu chi tiết từng tháng khiến khâu kiểm soát chất lượng dữ liệu (QA/QC) và giải trình biến động phát thải gặp nhiều trở ngại.
4.3. Thiếu nhân sự chuyên trách
Công tác kiểm kê thường được giao cho cán bộ HSE kiêm nhiệm. Mặc dù am hiểu về an toàn lao động và môi trường cơ bản, nhân sự nội bộ thường chưa được đào tạo chuyên sâu về tiêu chuẩn TCVN ISO 14064-1, gây lúng túng trong việc tính toán chuyển đổi năng lượng (GJ, TOE, kWh sang kgCO2e).
5. Hướng dẫn 5 bước xây dựng quy trình kiểm kê khí nhà kính chuẩn ISO 14064-1
Bước 1: Xác định ranh giới tổ chức và ranh giới vận hành
Ranh giới tổ chức: Chọn phương pháp kiểm soát vận hành để xác định các nhà máy, xưởng sản xuất trực thuộc quyền quản lý.
Ranh giới vận hành:
Phạm vi 1 (Scope 1 - Phát thải trực tiếp): Đốt nhiên liệu cố định (nồi hơi, lò nung, máy phát điện dự phòng); nhiên liệu di động (xe nâng, phương tiện vận tải nội bộ); rò rỉ môi chất lạnh từ hệ thống điều hòa, chiller; phát thải từ phản ứng hóa học công nghiệp.
Phạm vi 2 (Scope 2 - Phát thải gián tiếp từ năng lượng): Lượng khí phát sinh từ sản xuất điện năng hoặc nhiệt mua từ lưới điện quốc gia phục vụ hoạt động cơ sở.
Phạm vi 3 (Scope 3 - Phát thải gián tiếp khác): Chuỗi cung ứng vật tư, vận tải đối tác... (hiện chưa bắt buộc trong báo cáo định kỳ theo NĐ 06).
Bước 2: Thiết lập quy trình thu thập số liệu hoạt động (Activity Data)
Phân công nhiệm vụ rõ ràng giữa các phòng ban:
Bộ phận Cơ điện/Kỹ thuật: Ghi nhận chỉ số đồng hồ điện định kỳ, nhật ký chạy máy phát điện, lượng gas nạp bổ sung cho hệ thống lạnh.
Phòng Kế toán/Kho: Thu thập hóa đơn VAT mua điện lưới, phiếu nhập kho xăng dầu, than đá, hóa chất.
Bộ phận Môi trường: Lưu trữ hồ sơ giao nhận chất thải nguy hại, chất thải rắn và nhật ký xả thải nước thải.
Bước 3: Áp dụng hệ số phát thải chuẩn và công thức tính toán
Công thức định lượng phát thải khí nhà kính tổng quát:
E = AD x EF x GWP
Trong đó:
E (Emissions): Lượng phát thải khí nhà kính (quy đổi về tấn CO2 tương đương - tCO2e).
AD (Activity Data): Số liệu hoạt động thực tế (số kWh điện, lít dầu diesel, tấn than đá, kg môi chất lạnh rò rỉ...).
EF (Emission Factor): Hệ số phát thải tương ứng của từng nguồn năng lượng hoặc quá trình công nghiệp.
GWP (Global Warming Potential): Hệ số tiềm năng làm nóng toàn cầu dùng để quy đổi các khí nhà kính khác (CH4, N2O, HFCs...) về đơn vị tương đương CO2.
Lưu ý: Hệ số phát thải lưới điện quốc gia (EFgrid) của Việt Nam được Cục Biến đổi khí hậu (Bộ Nông nghiệp và Môi trường) công bố cập nhật hàng năm. Doanh nghiệp bắt buộc phải tra cứu và áp dụng đúng hệ số của năm báo cáo tương ứng.
Bước 4: Lập Báo cáo kiểm kê theo Mẫu số 06 Phụ lục II
Nội dung báo cáo phải tuân thủ cấu trúc của Nghị định 06/2022/NĐ-CP:
Thông tin chung về cơ sở sản xuất và công nghệ áp dụng.
Ranh giới hoạt động và danh mục nguồn phát thải được nhận diện.
Bảng tổng hợp số liệu hoạt động trong 2 năm của kỳ kiểm kê.
Nguồn gốc các hệ số phát thải và công thức tính toán.
Kết quả phát thải chi tiết theo từng nguồn và từng loại khí (CO2, CH4, N2O, HFCs...) quy đổi ra tCO2e.
Kế hoạch và các biện pháp giảm nhẹ phát thải khí nhà kính.
Bước 5: Kiểm soát chất lượng (QA/QC) và chuẩn bị hồ sơ thẩm định
Đối chiếu số liệu phát thải với Báo cáo tiêu thụ năng lượng hàng năm gửi Sở Công Thương để loại trừ sai lệch chéo.
Số hóa và lưu trữ toàn bộ hóa đơn, chứng từ gốc theo từng bảng tính, sẵn sàng cung cấp cho đơn vị thẩm định hoặc đoàn thanh tra liên ngành.
6. Giải pháp Kiểm kê Khí nhà kính và Số hóa dữ liệu phát thải toàn diện từ VDS
Để tháo gỡ "nút thắt" về dữ liệu phân tán và giúp đội ngũ HSE/Kỹ thuật hoàn thành báo cáo đúng hạn theo Quyết định 42/2026/QĐ-TTg, Công ty Cổ phần Giải pháp Nền tảng Số Việt Nam (VDS) cung cấp lộ trình tư vấn và công nghệ đồng bộ:
Tư vấn và Lập báo cáo Kiểm kê KNK cấp cơ sở: Đội ngũ chuyên gia VDS trực tiếp khảo sát thực địa, xác lập ranh giới phát thải Scope 1, Scope 2, chuẩn hóa hồ sơ minh chứng và hoàn thiện Báo cáo theo Mẫu số 06 Phụ lục II (Nghị định 06/2022/NĐ-CP & Nghị định 119/2025/NĐ-CP) cùng tiêu chuẩn quốc tế TCVN ISO 14064-1:2018.
Số hóa quản trị dữ liệu qua nền tảng VDS CarbonHub: Thay thế quy trình tổng hợp Excel thủ công rời rạc bằng phần mềm quản trị carbon tập trung, tự động cập nhật hệ số phát thải mới nhất, kiểm soát sai số theo từng tháng và lưu trữ chứng từ phục vụ hậu kiểm.
Đồng hành thẩm định và tối ưu hóa hạn ngạch: Hỗ trợ doanh nghiệp giải trình kỹ thuật với cơ quan quản lý địa phương, kết nối các đơn vị thẩm định độc lập đối với nhóm ngành phân bổ hạn ngạch (Thép, Xi măng, Nhiệt điện) và tư vấn chiến lược bù trừ tín chỉ carbon tối ưu chi phí cho CFO.
Chủ động chuyển đổi để biến nghĩa vụ pháp lý thành lợi thế cạnh tranh
Quyết định 42/2026/QĐ-TTg với 2.441 cơ sở là thông điệp rõ ràng: kiểm kê khí nhà kính đã trở thành nghĩa vụ tuân thủ bắt buộc đối với mọi doanh nghiệp sản xuất quy mô lớn tại Việt Nam. Việc đầu tư chuẩn hóa dữ liệu phát thải ngay từ hôm nay không chỉ giúp doanh nghiệp triệt tiêu rủi ro xử phạt hành chính mà còn tối ưu chi phí hạn ngạch, bảo vệ chuỗi cung ứng xuất khẩu (CBAM, ESG) và mở rộng cơ hội tiếp cận dòng vốn tín dụng xanh.
VDS hỗ trợ doanh nghiệp rà soát tính khả thi dự án tín chỉ carbon, lựa chọn cơ chế và chuẩn bị hồ sơ theo yêu cầu. Đăng ký tư vấn sơ bộ để được rà soát dự án theo từng nhánh.
